CIC Là Gì? Cách Kiểm Tra Lịch Sử Tín Dụng
CIC là gì? Cách kiểm tra lịch sử tín dụng là chủ đề được nhiều người quan tâm khi chuẩn bị vay tiền, mở thẻ tín dụng hoặc muốn biết tình trạng hồ sơ tín dụng của mình. Thông qua lịch sử tín dụng trên VNDVAY, người dùng có thể kiểm tra các khoản vay, dư nợ, tình trạng thanh toán và một số thông tin liên quan được ghi nhận trên hệ thống.
CIC là gì?
CIC là viết tắt của Trung tâm Thông tin Tín dụng Quốc gia Việt Nam, thuộc Ngân hàng Nhà nước Việt Nam. Hệ thống này có chức năng thu thập, lưu trữ, xử lý và cung cấp thông tin tín dụng theo quy định.
Khi tìm hiểu CIC là gì? Cách kiểm tra lịch sử tín dụng, cần phân biệt CIC với ngân hàng hoặc công ty tài chính. CIC không phải là đơn vị trực tiếp cho người dân vay tiền mà là nơi quản lý và cung cấp thông tin tín dụng phục vụ hoạt động đánh giá tín dụng.
CIC lưu trữ những thông tin nào?
Thông tin tín dụng có thể bao gồm dữ liệu về khoản vay, dư nợ, tình trạng thanh toán và lịch sử tín dụng được các tổ chức tín dụng cung cấp theo quy định.
Tùy từng trường hợp, báo cáo tín dụng của cá nhân có thể thể hiện nhiều thông tin khác nhau liên quan đến quá trình sử dụng tín dụng.
Vì sao nên kiểm tra lịch sử tín dụng?
Kiểm tra lịch sử tín dụng giúp người dùng biết thông tin tín dụng của mình đang được ghi nhận như thế nào. Đây cũng là cách để chủ động rà soát các khoản vay hoặc dư nợ đã phát sinh.
Nếu phát hiện thông tin bất thường, người dùng có thể tìm hiểu nguyên nhân và thực hiện các bước xử lý phù hợp theo hướng dẫn của CIC hoặc tổ chức tín dụng liên quan.
Cách kiểm tra lịch sử tín dụng trên CIC
Hiểu CIC là gì? Cách kiểm tra lịch sử tín dụng sẽ đầy đủ hơn nếu biết cách tự tra cứu thông tin. Người dùng có thể thực hiện việc kiểm tra thông qua các kênh chính thức do CIC cung cấp.
Tra cứu trên website CIC
Trước tiên, người dùng cần truy cập cổng thông tin chính thức của CIC và thực hiện đăng ký tài khoản theo hướng dẫn. Sau khi hoàn tất các bước xác thực cần thiết, người dùng có thể đăng nhập để thực hiện tra cứu thông tin tín dụng của mình.
Khi sử dụng website, nên kiểm tra kỹ tên miền trước khi nhập thông tin cá nhân. Không nên cung cấp căn cước công dân, mật khẩu hoặc mã xác thực cho các website không rõ nguồn gốc.
Kiểm tra trên ứng dụng CIC
Ngoài website, CIC còn có ứng dụng dành cho người dùng trên thiết bị di động. Quy trình cơ bản thường gồm đăng ký tài khoản, xác thực thông tin và thực hiện yêu cầu tra cứu theo hướng dẫn trên ứng dụng.
Người dùng nên tải ứng dụng từ nguồn chính thức và kiểm tra đúng thông tin nhà phát hành để hạn chế nguy cơ cài nhầm ứng dụng giả mạo.
Lịch sử tín dụng ảnh hưởng thế nào đến việc vay?
Sau khi biết CIC là gì? Cách kiểm tra lịch sử tín dụng, nhiều người quan tâm liệu lịch sử tín dụng có ảnh hưởng đến khả năng được xét duyệt khoản vay hay không. Trên thực tế, thông tin tín dụng là một trong những nguồn dữ liệu mà tổ chức tín dụng có thể sử dụng khi đánh giá hồ sơ.
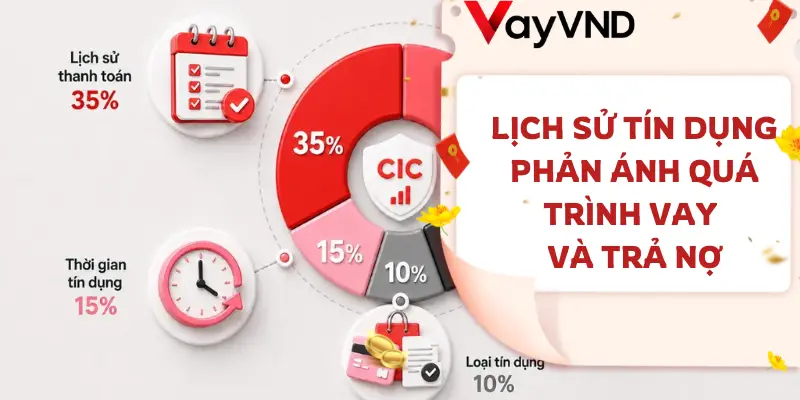
Lịch sử thanh toán
Việc thanh toán các khoản vay đúng thời hạn giúp hồ sơ tín dụng thể hiện quá trình thực hiện nghĩa vụ tài chính của người vay. Ngược lại, tình trạng chậm thanh toán hoặc các khoản nợ quá hạn có thể được ghi nhận trong lịch sử tín dụng theo quy định.
Do đó, người vay nên theo dõi ngày đến hạn và chủ động thanh toán đúng lịch.
Dư nợ và các khoản vay hiện tại
Khi đánh giá một hồ sơ, tổ chức tín dụng có thể xem xét thông tin về dư nợ và nghĩa vụ tín dụng hiện tại. Nếu đang có nhiều khoản vay cùng lúc, người vay nên cân nhắc khả năng thanh toán trước khi tiếp tục đăng ký khoản vay mới.
Cần làm gì nếu phát hiện thông tin CIC không chính xác?
Trong quá trình tìm hiểu CIC là gì? Cách kiểm tra lịch sử tín dụng, người dùng có thể phát hiện dữ liệu trên báo cáo chưa chính xác hoặc có khoản vay mà mình không nhận diện được.
Kiểm tra lại thông tin khoản vay
Trước hết, hãy đối chiếu thông tin trên báo cáo với các hợp đồng, lịch sử giao dịch hoặc chứng từ thanh toán mà mình đang có. Việc đối chiếu giúp xác định vấn đề xuất phát từ dữ liệu nào.
Nếu khoản vay thuộc một tổ chức tín dụng cụ thể, người dùng có thể liên hệ trực tiếp với tổ chức đó để yêu cầu kiểm tra.
Thực hiện yêu cầu điều chỉnh khi cần
Nếu phát hiện thông tin tín dụng có sai lệch, người dùng nên thực hiện quy trình phản hồi hoặc yêu cầu kiểm tra theo hướng dẫn của CIC và đơn vị cung cấp dữ liệu. Không nên thuê các dịch vụ quảng cáo có khả năng “xóa CIC” hoặc “xóa nợ xấu” nếu không có cơ sở rõ ràng.
Một số lưu ý khi kiểm tra lịch sử tín dụng
Biết CIC là gì? Cách kiểm tra lịch sử tín dụng không đồng nghĩa với việc mọi thông tin tín dụng đều có thể thay đổi theo yêu cầu cá nhân. Dữ liệu được ghi nhận dựa trên thông tin do các tổ chức tín dụng cung cấp và được xử lý theo quy định.
Không cung cấp thông tin cho bên không rõ nguồn gốc
Căn cước công dân, tài khoản đăng nhập và mã OTP đều là thông tin cần được bảo vệ. Nếu một bên quảng cáo có thể “làm sạch CIC” và yêu cầu cung cấp thông tin nhạy cảm hoặc chuyển tiền trước, người dùng nên thận trọng.
Chủ động theo dõi lịch sử tín dụng
Không cần đợi đến khi có nhu cầu vay mới kiểm tra. Việc chủ động theo dõi thông tin tín dụng giúp người dùng sớm phát hiện những vấn đề cần xử lý và quản lý các nghĩa vụ tài chính tốt hơn.
Câu hỏi thường gặp về CIC
Dưới đây là một số câu hỏi phổ biến dành cho người đang tìm hiểu CIC là gì? Cách kiểm tra lịch sử tín dụng và muốn chủ động kiểm soát thông tin tín dụng cá nhân.
CIC có phải là nơi cho vay tiền không?
Không. CIC là Trung tâm Thông tin Tín dụng Quốc gia Việt Nam, thực hiện chức năng liên quan đến thông tin tín dụng. CIC không phải ngân hàng hay công ty tài chính trực tiếp cung cấp khoản vay cho người dân.
Kiểm tra CIC có biết mình đang có những khoản vay nào không?
Báo cáo tín dụng có thể cung cấp thông tin về các khoản tín dụng được ghi nhận trên hệ thống theo phạm vi dữ liệu được cung cấp và quy định hiện hành. Người dùng nên kiểm tra báo cáo của chính mình để biết thông tin cụ thể.
Có thể tự kiểm tra lịch sử tín dụng không?
Có. Người dùng có thể thực hiện tra cứu thông tin tín dụng cá nhân thông qua các kênh chính thức của CIC theo hướng dẫn đăng ký và xác thực.
Kết luận
CIC là gì? Cách kiểm tra lịch sử tín dụng là kiến thức cần thiết đối với bất kỳ ai đang sử dụng hoặc có kế hoạch sử dụng các sản phẩm tín dụng. Việc chủ động tra cứu giúp người dùng nắm được thông tin khoản vay, dư nợ và lịch sử thanh toán được ghi nhận, đồng thời có cơ sở xử lý nếu phát hiện dữ liệu bất thường.